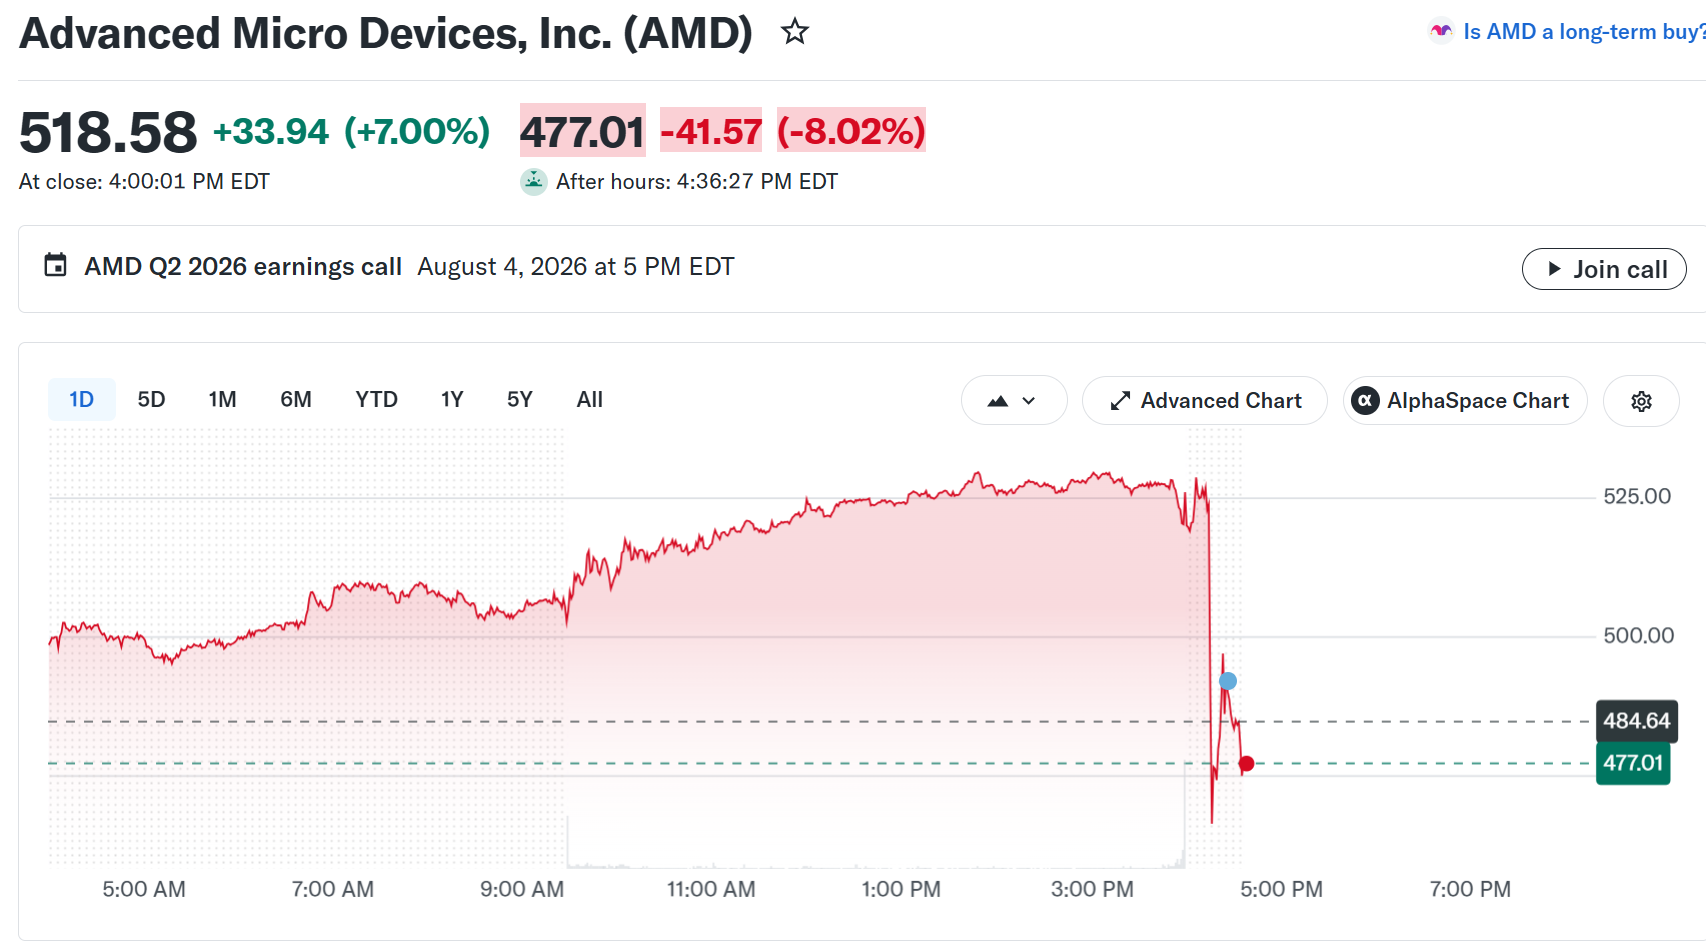
Pinakita ng Advanced Micro Devices (AMD) na mas mataas ang kita nila kumpara sa expectations ng Wall Street pagdating sa revenue, profit, at operating margin. Pero kahit ganun, bumagsak pa rin ng 8% ang AMD stocks sa after-hours trading nitong Martes.
Record high ang nireport ng chipmaker na revenue na nasa $11.54 billion at para sa third quarter, target nila na umabot sa $13 billion ang benta. Pero kahit na ganito, nagbenta pa rin ang mga investors, lalo na’t umakyat na ng 140% ang stocks ngayong 2026 bago pa ilabas ang report.
AMD Tinalo ang Lahat ng Expectations sa Kita
Umabot ang revenue sa $11.54 billion kumpara sa consensus na $11.31 billion. Ibig sabihin, tumaas ito ng 50% kumpara sa nakaraang taon.
Adjusted earnings pumalo sa $1.66 per share, mas mataas sa estimate na $1.62. Ang adjusted operating margin na 27% ay lumampas sa forecast na 26.9% at higit doble na kumpara sa 12% noong nakaraang taon.
Pinangunahan ng Data Center segment ang benta ngayong quarter na may $6.7 billion, tumaas ng 107% year over year. Itong segment na ‘to, na nagpapalakas dahil sa EPYC server processors at Instinct AI accelerators, ay nagdadala na ngayon ng 58% ng kabuuang sales ng company.
Pero may halo ring resulta sa ibang segments. Tumaas ng 23% ang Client revenue sa $3.06 billion dahil sa mataas na demand sa Ryzen. Bumagsak naman ng 31% ang Gaming revenue sa $779 million dahil lumiit ang orders para sa semi-custom console chips.
I-follow kami sa X para lagi kang updated sa mga bagong balita
Bakit Kahit Tinalo ang Expectations, Sunod-sunod pa rin ang Benta ng Stocks?
Pinakita naman ng capital expenditures ang ibang istorya. Gumastos ang AMD ng $808 million para sa mga property at equipment, halos triple sa $299 million na inasahan ng mga analysts.
Bumaba rin ang free cash flow sa $1.56 billion mula $2.57 billion noong first quarter dahil dito. Nag-invest na kasi sila agad para dagdagan ang capacity bago mag-ramp up ang Helios rack, kaya nabawasan ang short term na pumapasok na cash.
Mahalaga yung positioning sa market kaysa sa kahit anong specific na numbers. Bago kumalat ang earnings report, nagtapos ng 7% higher sa $518.58 ang shares nitong Martes. Sobrang dami rin ng malalaking investors na nag-rotate na papasok sa AMD sa halos buong taon.
Ibig sabihin, halos wala nang space para sa kahit anong result na below expectations. Halos ganito rin ang trend ngayon, tulad ng nangyari kay Intel na kahit tinalo ang forecast ng $1.7 billion nitong July, bumagsak pa rin ng 11% ang stocks nila pagkatapos magreport.
Ano ang Gusto ng Analysts para sa Helios Project ng AMD?
Sa Benchmark Capital, buy rating ang AMD na may target price na $685. Sinabi nila bago lumabas ang report na mas mahalaga yung guidance, direction ng margins, at timing ng Helios kaysa sa mismong earnings beat.
Pumasa ang AMD sa unang dalawang criteria. Yung guidance nila para sa third quarter na $13 billion, plus o minus $300 million, ay nag-iimply ng 41% annual growth. Expected din na mag-hold sa around 56% ang non-GAAP gross margin.
Diretsong kinausap ni CEO Lisa Su ang tungkol sa Helios ramp sa kanilang official release.
“Malakas ang momentum natin ngayong ikalawang kalahati ng taon dahil bumibilis ang demand para sa EPYC, mas malawak ang Instinct deployments, at nagsisimula na ring mag-ramp up ang Helios,” ayon kay Lisa Su, AMD chair at CEO, sa kanilang statement.
Karamihan ng balitang ‘yan, kasama na sa presyohan ng stocks. Yung 2 gigawatt Anthropic deal ng AMD ay nagtulak sa stocks na tumaas ng 10% nitong July. Ilan na sa mga Helios customers ngayon ay sina Meta, Microsoft, OpenAI, at Oracle.
Pero meron pa ring mga duda. Tinukoy ng Morgan Stanley ang valuation ng AMD kumpara kay Nvidia at Broadcom. Binaba ng HSBC ang stock rating sa hold noong May, dahil sa mga capacity limit ni Taiwan Semiconductor Manufacturing Company (TSMC) na siyang contract chipmaker nila.
Ngayon, ang AI infrastructure spending ay parang naging lead indicator para sa risk assets. Kapag bumabagsak ang mga semiconductor stocks, madalas sumasama din ang Bitcoin at ibang risk assets ngayong taon.
Sa earnings report ng Nvidia sa August 26, tatlong linggo pa bago magpasya ang market kung itong mabilis na reaction sa AMD ay sign ng tunay na pag-reprice o pansamantalang hinto lang.